为了接收新文章、简短想法、交易帖子以及访问Substack上最好的聊天,考虑成为免费或付费订阅者。
我们现在处于资本周期的哪个阶段?每个投资者都应该了解这一点,即使它没有被纳入对股票或其他投资的分析中。
资本周期解释了过去三十年资产价格最大波动的许多原因。
他们说,价值投资几乎被市场完全抛弃。这不是你父亲的市场,他们说。
但实际上确实如此。我们正好处于资本周期的中间。
如果你从Cassandra Unchained开始就一直关注,你可能知道处于资本周期中间实际上意味着什么。
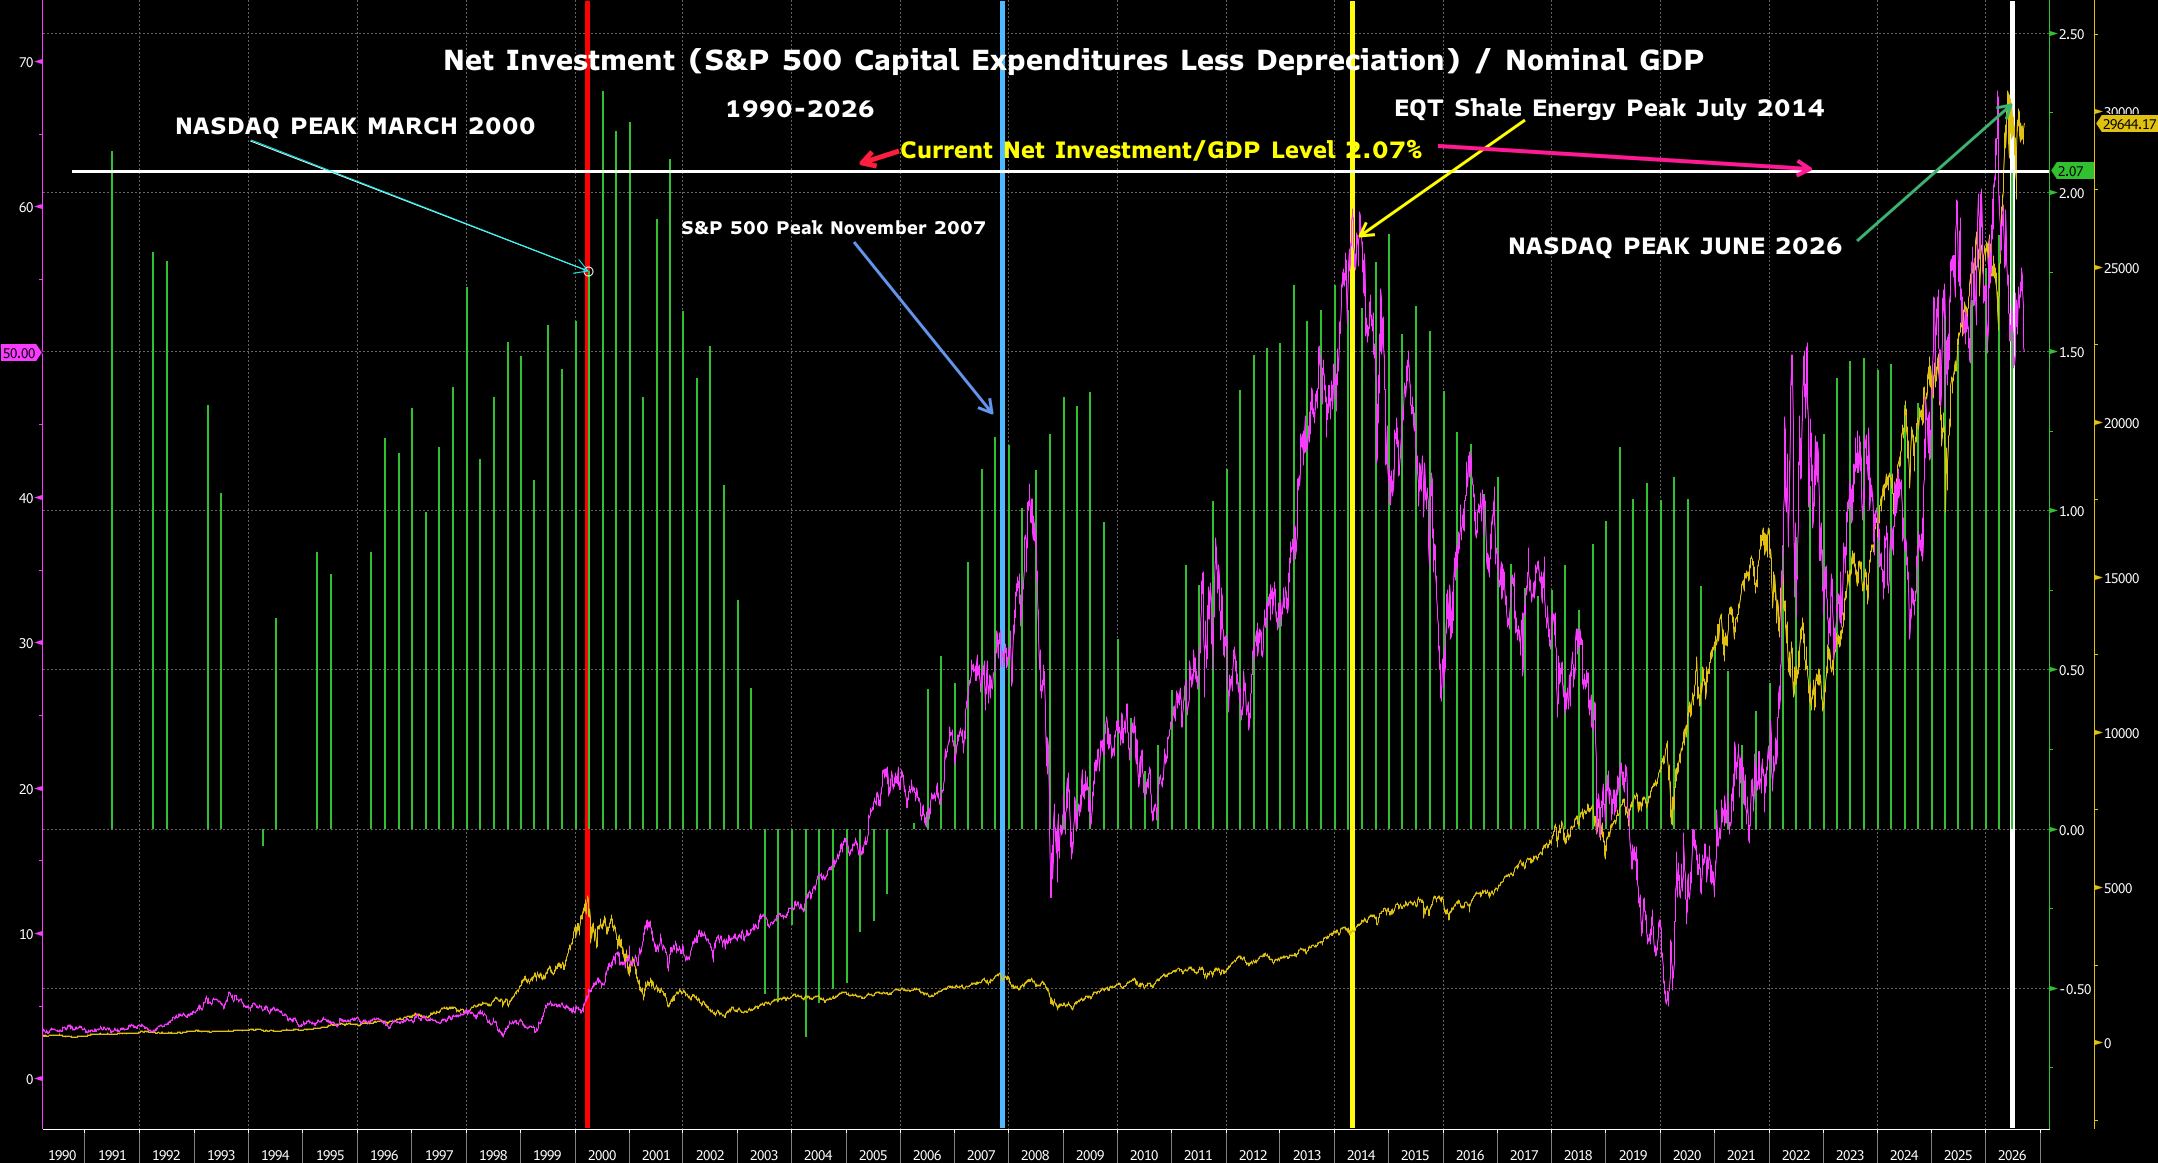
这有点复杂,但让我们来逐步分析。放大一下。上面的图表用绿色柱状图绘制了净资本投资占GDP的百分比。这些绿色柱状图揭示了我们称之为资本周期的模式。
上面的白色水平线是当前的净投资(资本支出减去折旧)与标准普尔500公司名义GDP的比率,约为2.07%。
2.07%的净投资占GDP的比例高于近四十年来任何先前资本周期的任何时候,但除了1990年代末的科技-媒体-电信泡沫,即互联网泡沫。
特朗普应该对此非常关注。
但实际上,我没有说得很准确。今天的水平高于任何先前的时间,除了2000年3月巨大NASDAQ市场峰值后的后果,那时市场在十年半内没有完全恢复。
啊,这就是为什么特朗普对任何称AI现象为泡沫的人都非常关注。
考虑一下那个后果,当时资本支出在市场峰值后继续增长。看着那条想象曲线下的区域,似乎NASDAQ几乎正好在那个巨大的资本周期的中间达到了峰值。
后来,标准普尔500及其所有金融和房地产业务在2007年11月达到了峰值。但看看绿色柱状图。
2007年末的市场峰值,也是在NASDAQ的最后一次狂欢,发生在那个以住房为主导的资本周期的净资本投资大部分以下。
信不信由你,投资在2009年时仍然继续增加,尽管银行倒闭,市场崩溃。
我们还看到紫色的轨迹是由EQT,一个主要的天然气和页岩公司留下的,它在投资达到峰值的几个季度前与标准普尔能源指数一起达到了峰值。再次强调,2010年代的页岩繁荣引领的资本周期中,能源股票在该繁荣的净投资曲线中期达到了峰值。
截至6月30日,最后可用的数据,我们达到了2.07%。这与NASDAQ的新历史高点相吻合。并没有太多值得庆祝的,因为6月的历史高点是过去三年中的第94个。
不过又是一天的工作,然而我们现在是9月,自6月以来NASDAQ没有新的历史高点。
我几乎没有怀疑,接下来的几个季度将设定更高的净投资/GDP标记,甚至可能超过2000年科技股峰值后的后果。
让我们看看同一张图表,简化一下。
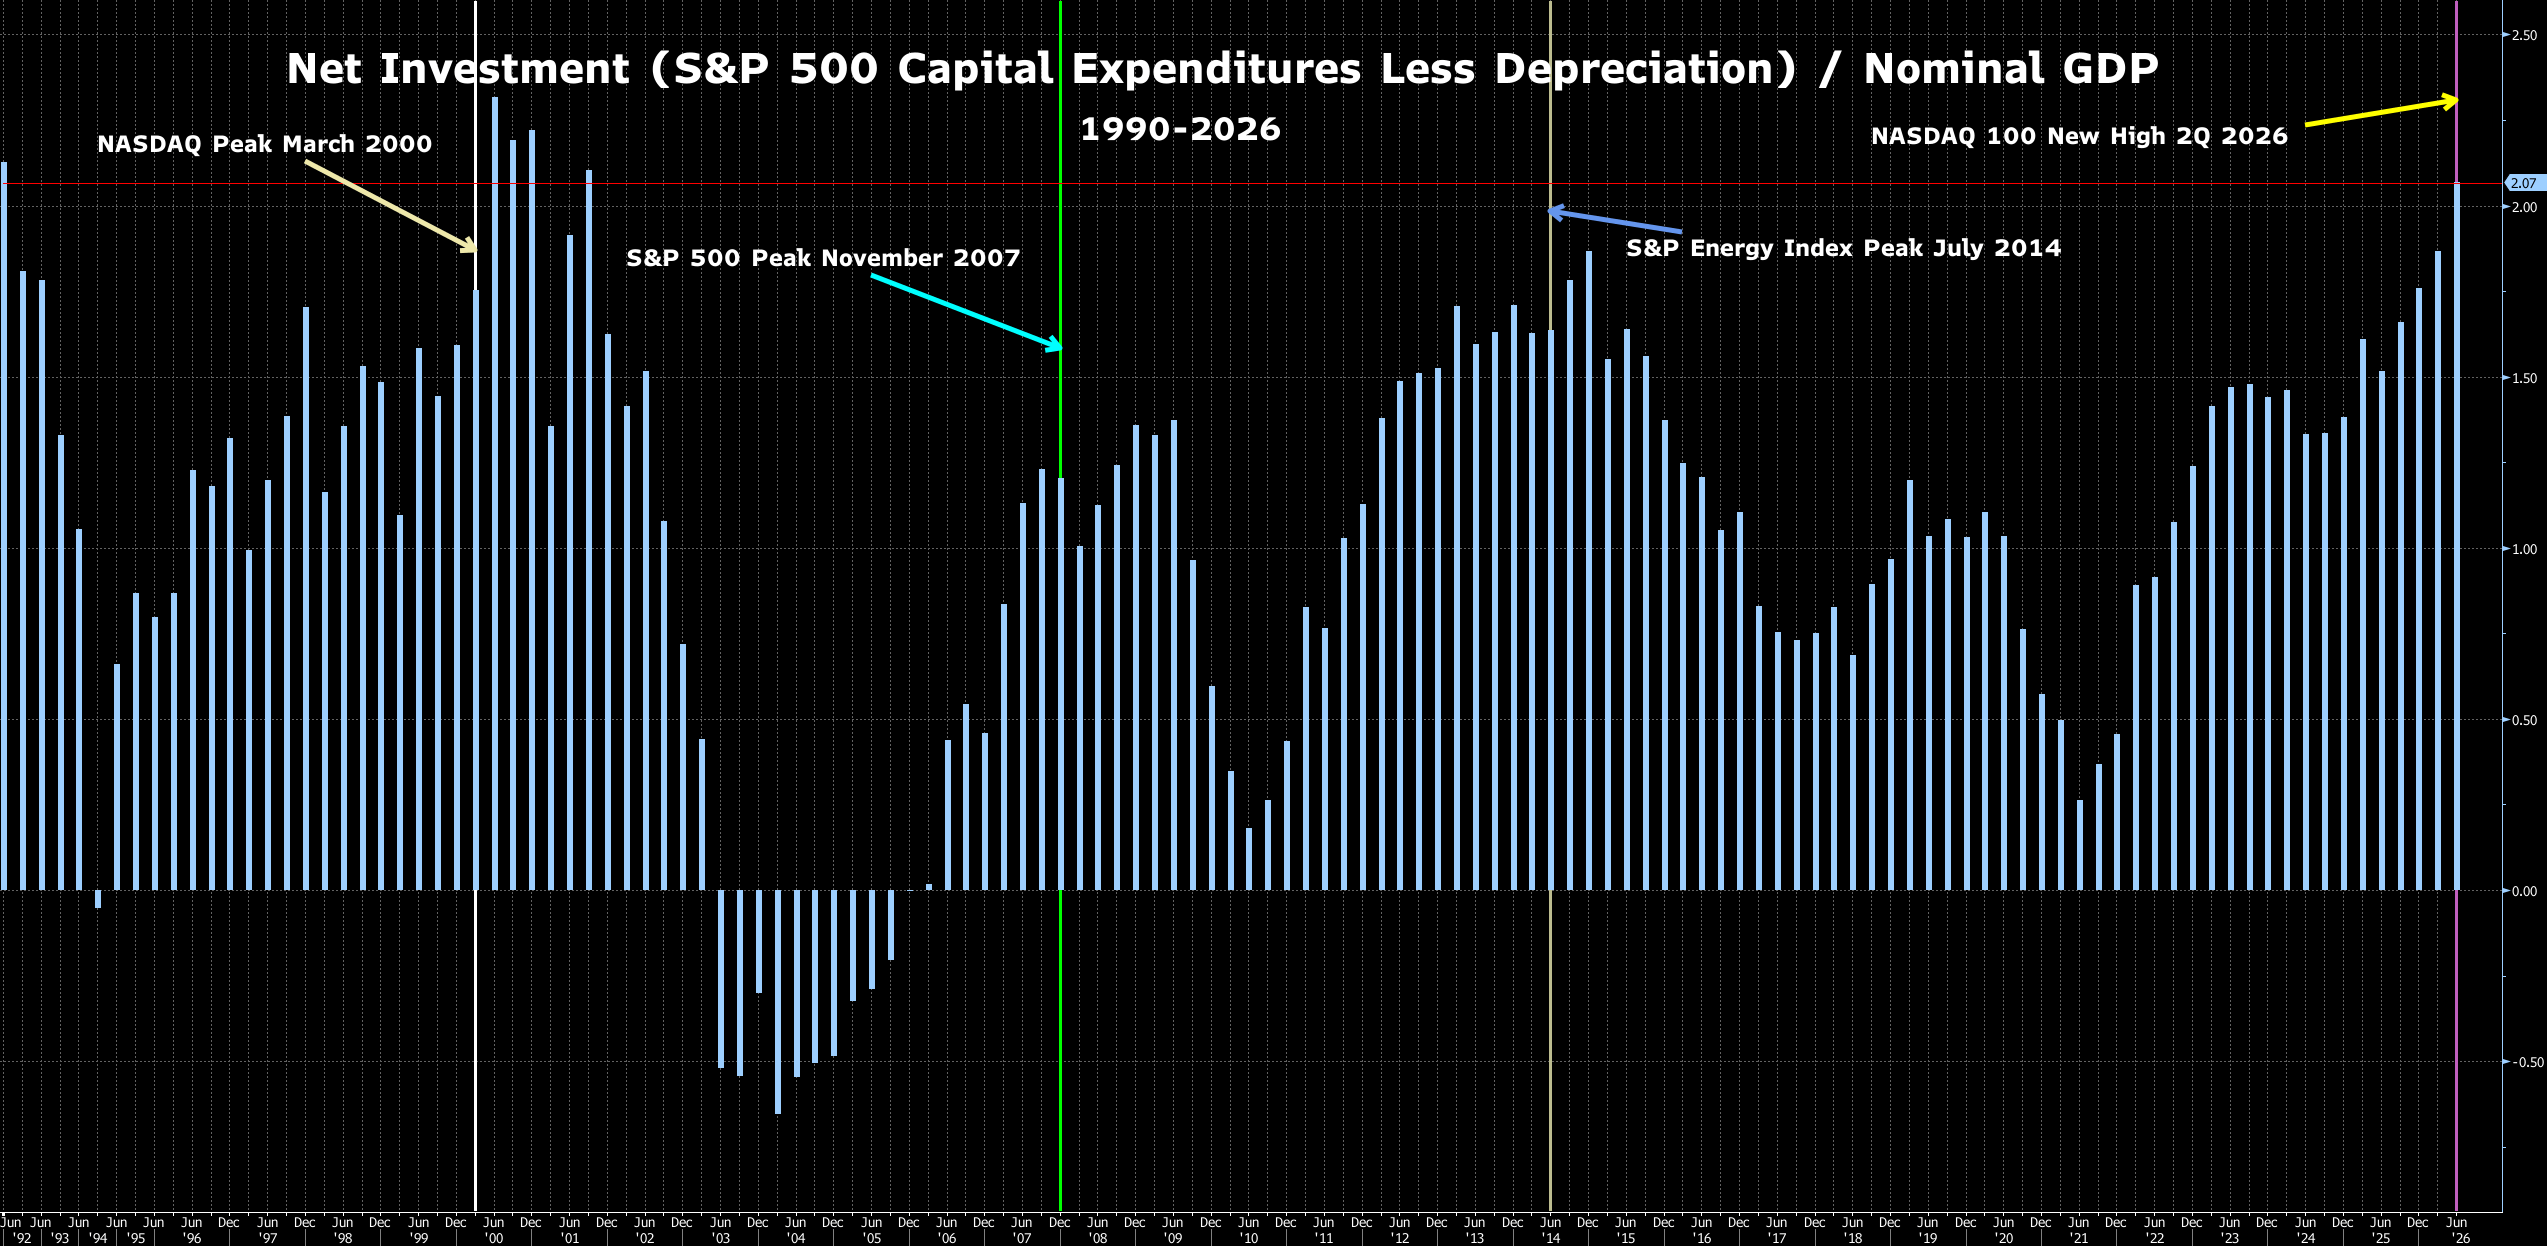
让我们花一点时间注意从2003年中到2006年中的12个季度,净投资为负。
这意味着什么?好吧,这意味着在这十二个连续的季度中,折旧绝对超负荷并压倒了资本支出。
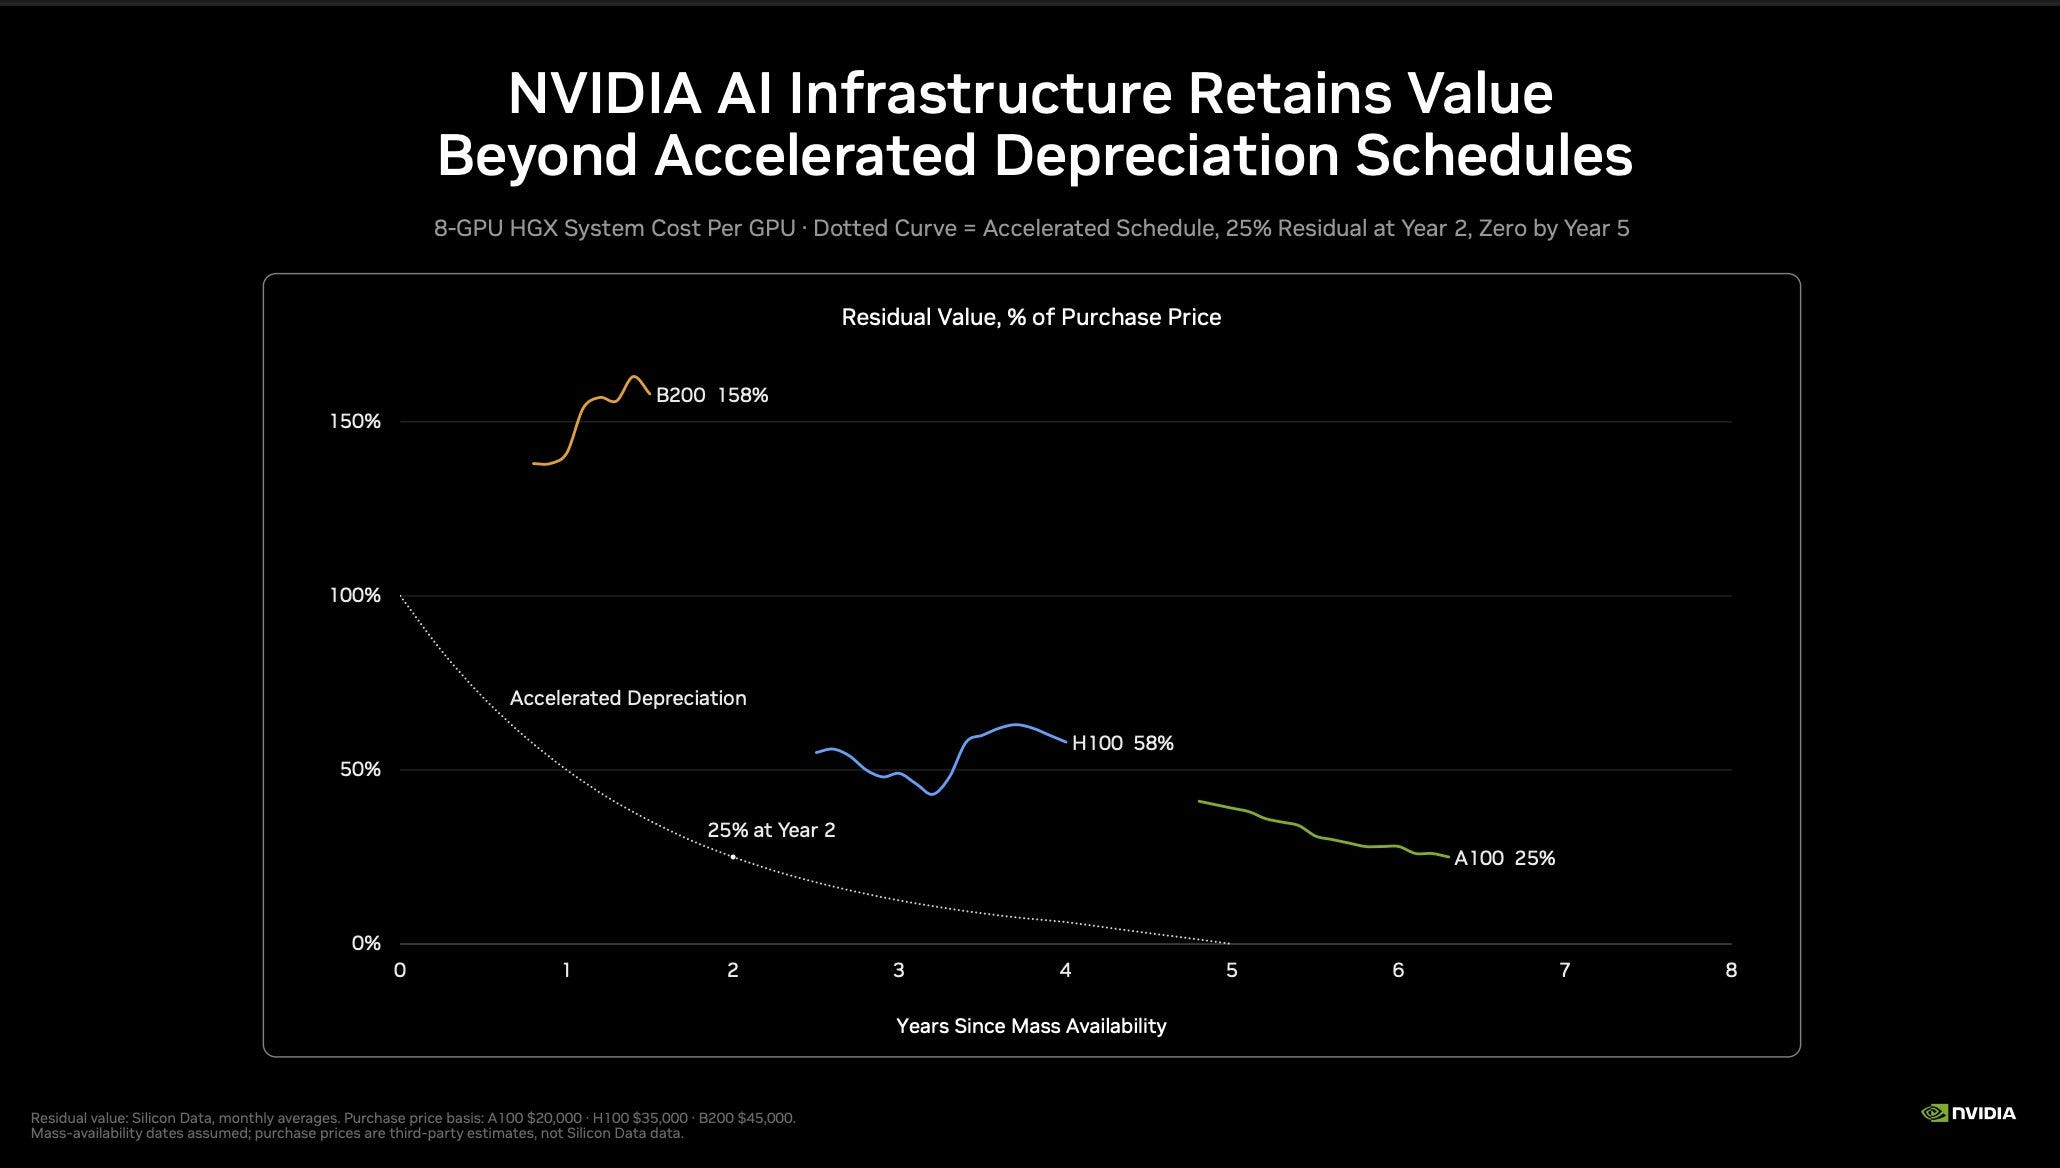
我为什么关注折旧?因为这个原因。记住这个想法,因为稍后会与此相关。
TMT建设的后遗症,以绝对巨大的折旧费用和持续的资本设备减值的形式,负面影响如此显著,以至于在美国住房泡沫的兴起期间,标准普尔500的总净投资变为负值,这个泡沫如此巨大,以至于导致了梅里尔林奇、雷曼兄弟、贝尔斯登、华盛顿互助、国民抵押贷款、AIG、华科、世纪新、IndyMac,几乎还有高盛等公司的倒闭或消失。
这就是在住房泡沫之前崩溃的严重程度。
那么,我们是否再次处于资本周期的中间?是的。
我会继续这个观点,即折旧费用被低估,减值是未来的趋势吗?是的。
为什么?因为资本周期。
但我总是需要更多的信息。
当然,我们已经开始了。
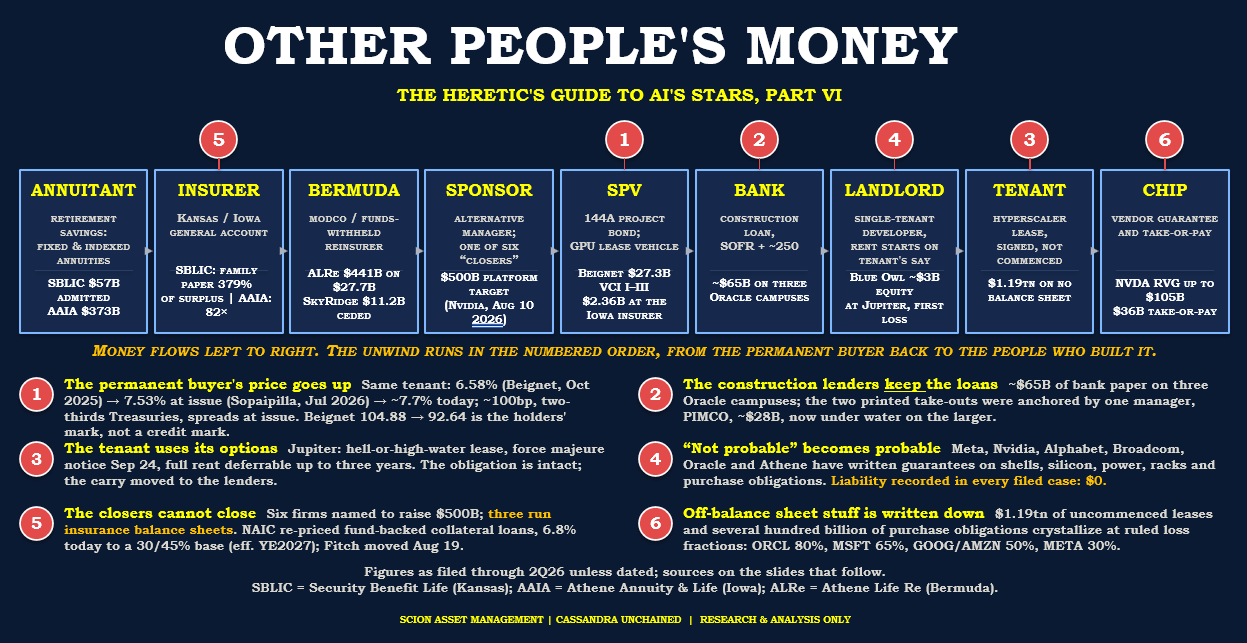
在第四部分中,我们看了一些来自五大公共超大规模公司的可怕总数——微软、亚马逊、字母表、Meta和甲骨文。
这300亿美元的总购买承诺、未来租赁和担保支持第三方债务、在建工程和各种特殊目的公司——这些都指向未来几年将达到史诗级别的支出。
世界上最赚钱的公司,除了苹果,正在将一切押注于此,因为它们的自由现金流变为负值,借贷速度加快。
在每个大型超大规模公司中都有紧张的迹象,最近的财报、文件和电话会议提供了关于每个公司实际压力程度的线索。
要接收新的文章、简短的想法、交易帖子,并访问Substack上最好的聊天,考虑成为免费的或付费的订阅者。
超大规模公司,法医检查
当减记到来时,也许在2028年或2029年,第四部分讨论的这些承诺可能会大到相对较小的减记产生的影响超出我们现在的想象。毕竟,这些表外承诺和风险的增长率令人瞩目。
但这些公司还有更多。让我们对每个公司的文件、财报和财报电话会议进行法医式的审视。